
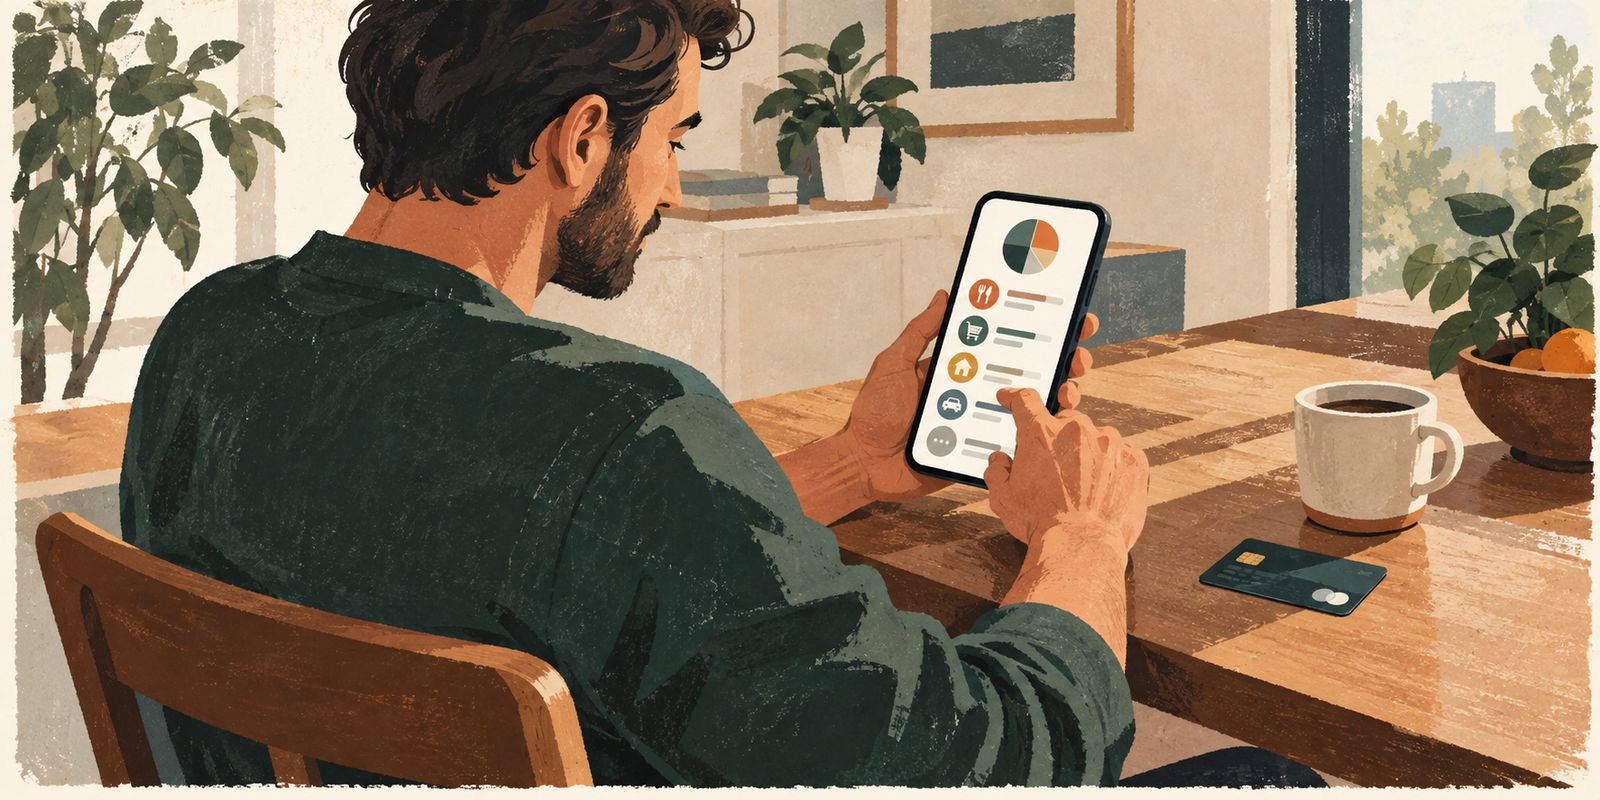

Cada pago digital deja un registro que permite saber cuánto, cuándo y en qué gastaste, una información que puede ayudarte a ordenar tus finanzas
A la hora de revisar las finanzas personales, es muy común preguntarse cuáles fueron los gastos que se hicieron en el mes. Cuando estos se hacen en efectivo, identificarlos, en especial cuando fueron muchos, puede ser difícil.
Dinero para un almuerzo, otro para una compra presencial en un local y varios pagos pequeños pueden acumularse sin dejar un registro sencillo de consultar. Sin embargo, con los pagos digitales la situación es diferente.
Una transferencia, una compra con tarjeta o un pago con QR quedan registrados en una cuenta, una aplicación o un resumen. Esa información permite volver sobre los movimientos y saber con mayor precisión cuánto dinero salió, cuándo se produjo cada operación y cuál fue su destino.
En Argentina, además, los pagos electrónicos ya forman una parte importante de la vida cotidiana. Durante 2025, los adultos realizaron en promedio 30 pagos electrónicos por mes, un 10,7% más que en 2024.
En el último trimestre de ese año, alrededor de 29,5 millones de personas registraron pagos electrónicos desde alguna de sus cuentas. En 2026, los pagos electrónicos siguieron ganando terreno en Argentina.
En julio se realizaron 116,9 millones de pagos con transferencia interoperables en pesos, un 70,7% más que un año antes. De ese total, 115,6 millones se iniciaron mediante códigos QR, que concentraron el 98,9% de las operaciones.
En cuanto al efectivo, en junio se realizaron 42,3 millones de operaciones en cajeros, con una caída interanual del 26% en cantidad y del 11% en términos reales en el monto retirado.
Qué cambia cuando cada gasto queda registrado
La principal ventaja para las finanzas personales no está solamente en la comodidad de pagar desde el celular. El registro convierte cada gasto en información que después puede analizarse.
Una persona puede revisar sus movimientos y detectar cuánto destina a supermercados, transporte, entretenimiento, suscripciones o compras ocasionales. También puede identificar gastos que se repiten y que, vistos de forma individual, parecen pequeños pero toman otra dimensión cuando se suman durante todo el mes.
Es decir, al revisar los movimientos de cuentas y tarjetas para conocer los patrones de gasto. Asimismo, llevar un registro permite tener una referencia más clara de cómo se utiliza el dinero y facilita la elaboración de un presupuesto.
Además, este tipo de información permite detectar los gastos recurrentes. Una suscripción que casi no se utiliza, una aplicación que se cobra automáticamente o pequeños consumos frecuentes pueden tener un peso mayor del que aparentan cuando se los observa por separado.
Cómo pasar del “¿en qué gasté?” a “¿qué puedo cambiar?”
Registrar los gastos no sirve únicamente para conocer el pasado. El verdadero valor aparece cuando esa información permite tomar una decisión diferente en el futuro. Por ejemplo, si al revisar los movimientos una persona descubre que gastó más de lo previsto en delivery, puede establecer un límite para el mes siguiente.
Si encuentra varias suscripciones que no utiliza, puede cancelarlas. Si detecta que los pequeños gastos diarios se llevan una parte importante del presupuesto, puede decidir cuánto dinero quiere destinar a ese tipo de consumos.
Cómo usar los pagos digitales para ordenar tus finanzas
Una forma práctica de aprovechar esta información es establecer una rutina sencilla. Primero, revisar los movimientos una vez por semana. De esta forma es más fácil recordar qué fue cada gasto y detectar rápidamente operaciones que se repiten.
Segundo, separar los gastos por categorías. Vivienda, alimentación, transporte, servicios, entretenimiento y compras discrecionales pueden mostrar con mayor claridad hacia dónde se dirige el dinero.
Tercero, buscar patrones. Un gasto aislado puede no tener mayor importancia. Diez consumos similares durante el mes pueden mostrar un hábito que conviene revisar. Cuarto, comparar los gastos reales con el presupuesto. Si una categoría se excede sistemáticamente, el dato permite decidir si hay que reducir ese consumo o modificar la distribución del dinero.
Quinto, revisar los débitos automáticos y las suscripciones. Son gastos que pueden pasar inadvertidos justamente porque no requieren una nueva decisión cada vez que se cobran.
A su vez el BCRA señala que los pagos electrónicos incluyen herramientas como transferencias, pagos con transferencia, tarjetas y billeteras, dentro de un sistema que permite realizar operaciones de manera electrónica.
En julio de 2026, por ejemplo, se registraron 116,9 millones de pagos con transferencia interoperables en pesos, mientras que las operaciones iniciadas mediante QR representaron el 98,9% de ese tipo de pagos.
La ventaja de llevar los gastos al mundo digital no está solamente en dejar de usar billetes. Cada pago queda asociado a un registro que después se puede consultar, comparar y utilizar para entender mejor los hábitos de consumo. Esa información permite saber dónde se fue el dinero y, sobre todo, decidir qué hacer con él la próxima vez.
Aún no hay comentarios